Un achat en VEFA à 280 000 € ne mobilise pas 280 000 € le jour de la signature : le premier déblocage peut être limité à 30 000 €, puis grimper par étapes jusqu’à la livraison. Entre ces deux montants, l’enjeu est de coordonner le contrat de prêt, les appels de fonds et votre trésorerie sans payer trop tôt.
Le déblocage du prêt immobilier en VEFA répond à une logique simple : la banque verse les fonds au fur et à mesure de l’avancement du chantier, sur demande du promoteur et après vérification des justificatifs. Le calendrier exact dépend du contrat de vente, du financement obtenu et des pratiques de la banque. Voici comment le lire en 2026, quels documents conserver et où se cachent les coûts souvent oubliés.
À quel moment la banque débloque-t-elle les fonds en VEFA ?
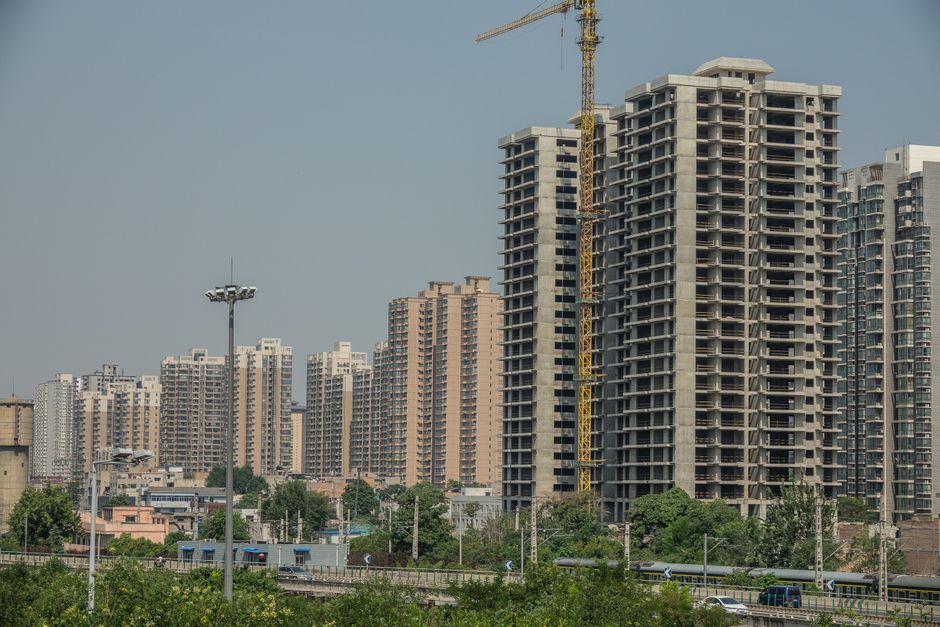
En vente en l’état futur d’achèvement, le prix est payé progressivement. Le contrat de réservation ne déclenche généralement pas le financement complet : il peut prévoir un dépôt de garantie, puis l’acte authentique fixe le calendrier des paiements. Les pourcentages ci-dessous correspondent aux plafonds couramment appliqués au fil de la construction ; votre acte et les conditions particulières de votre opération restent prioritaires.
| Étape du chantier | Part maximale courante du prix | Exemple sur 280 000 € |
|---|---|---|
| Achèvement des fondations | 35 % | 98 000 € cumulés |
| Mise hors d’eau | 70 % | 196 000 € cumulés |
| Achèvement de l’immeuble | 95 % | 266 000 € cumulés |
| Livraison | Solde de 5 % | 14 000 € |
Le premier versement peut donc intervenir avant que le logement soit visible. Le promoteur adresse un appel de fonds correspondant à l’étape atteinte. Vous le transmettez à la banque avec les pièces demandées : attestation d’avancement, facture ou appel de fonds, coordonnées du compte du vendeur et parfois attestation du maître d’œuvre ou du notaire.
La banque ne verse pas nécessairement la somme sur votre compte courant. Elle paie le bénéficiaire indiqué, souvent directement le promoteur ou le notaire. Vérifiez donc le montant cumulé déjà payé avant chaque demande : une erreur de pourcentage peut créer un décalage de trésorerie ou un financement supérieur au besoin réel.
Pour comprendre l’ensemble des étapes contractuelles, consultez notre guide de la VEFA en 2026, puis comparez les programmes neufs disponibles selon votre budget.
Quel coût prévoir entre le premier déblocage et les clés ?
Tant que le prêt n’est pas entièrement débloqué, vous ne remboursez pas forcément une mensualité complète. Selon l’offre, vous pouvez payer les intérêts sur les sommes effectivement tirées, ainsi que l’assurance emprunteur. Ce sont les intérêts intercalaires. Certaines banques proposent un différé d’amortissement, mais cela ne signifie pas que la période est gratuite : les intérêts peuvent être payés chaque mois ou ajoutés au coût total du crédit selon la formule retenue.
Prenons un exemple pédagogique, sans valeur de simulation personnalisée. Sur un prêt de 280 000 € au taux nominal de 3,50 %, un premier déblocage cumulé de 98 000 € représente environ 286 € d’intérêts sur un mois, hors assurance et frais. Si 196 000 € sont ensuite débloqués, l’intérêt mensuel atteint environ 572 € sur la somme tirée. Le coût progresse donc avec le chantier, même si le capital total n’est pas encore amorti.
Trois variables changent fortement la facture :
- la durée entre l’acte authentique et la livraison ;
- le rythme réel des appels de fonds, qui peut différer du calendrier prévisionnel ;
- la méthode de la banque pour facturer, capitaliser ou différer les intérêts.
Demandez une simulation en trois scénarios : livraison à la date prévue, retard de six mois et déblocages plus rapides que prévu. Ajoutez l’assurance, les frais de dossier éventuels et les charges de votre logement actuel. L’objectif n’est pas de prédire le chantier, mais de tester la résistance de votre budget.
N’oubliez pas le solde de livraison. En cas de réserves, le droit applicable à la VEFA peut permettre de consigner une partie du solde dans certaines conditions. Ne retenez jamais un paiement de votre propre initiative : faites constater les réserves et demandez la marche à suivre au notaire, au promoteur et à votre banque.
Comment éviter un blocage de financement pendant le chantier ?
Le risque le plus courant n’est pas le manque de bonne volonté, mais le décalage entre trois acteurs : promoteur, banque et acquéreur. Pour le réduire, créez un dossier de suivi unique avec l’offre de prêt, l’acte authentique, l’échéancier contractuel, chaque appel de fonds et chaque preuve de virement.
Avant la signature, vérifiez notamment :
- la date limite de validité de l’offre de prêt et les conditions de prorogation ;
- le montant maximum finançable et la part d’apport prévue à chaque étape ;
- les délais de traitement annoncés par la banque pour un appel de fonds ;
- les justificatifs exigés, qui peuvent varier d’un établissement à l’autre ;
- le traitement des intérêts intercalaires en cas de retard de livraison ;
- la possibilité de modifier la date de première échéance si le chantier évolue.
À chaque appel, contrôlez le cumul des paiements et comparez-le au pourcentage d’avancement mentionné dans votre acte. Envoyez le dossier à la banque assez tôt, mais ne validez pas un document incomplet pour gagner quelques jours. Conservez les échanges écrits et demandez un accusé de réception.
Le déblocage d’un prêt ne remplace pas la vérification de la garantie financière d’achèvement. Cette garantie protège la poursuite de l’opération dans les conditions prévues par la réglementation ; elle ne transforme pas le calendrier en promesse de livraison à une date fixe. Pour les autres protections, retrouvez notre article sur les garanties d’un logement neuf.
FAQ
Peut-on débloquer tout le prêt dès la signature ?
En principe, non. En VEFA, les fonds suivent l’avancement et les appels prévus au contrat. Un déblocage intégral anticipé n’est pas le fonctionnement normal et peut augmenter inutilement le coût des intérêts.
Qui demande le déblocage à la banque ?
Le promoteur émet l’appel de fonds ; l’acquéreur le transmet à sa banque, qui vérifie le dossier puis verse la somme au bénéficiaire indiqué. Les rôles exacts figurent dans votre acte et votre offre de prêt.
Les intérêts intercalaires sont-ils obligatoires ?
Ils résultent du financement progressif, mais leur mode de paiement dépend du contrat de crédit. Certaines offres les prélèvent au fil de l’eau, d’autres les différèrent ou les capitalisent. Lisez la rubrique consacrée au différé et demandez le coût total par écrit.
Que faire si la banque tarde à traiter un appel de fonds ?
Relancez le conseiller et le service dédié aux crédits immobiliers avec le numéro du dossier, l’échéance et les pièces jointes. Prévenez aussi le notaire ou le promoteur. Gardez une trace datée afin de distinguer un retard administratif d’un dossier incomplet.
Le budget doit-il inclure les frais après la livraison ?
Oui. Prévoyez l’assurance habitation, les charges de copropriété, la taxe foncière selon les cas, les éventuels travaux réservés et l’ameublement. Un prêt correctement débloqué ne couvre pas automatiquement ces dépenses.
Le calendrier de déblocage est donc un outil de pilotage, pas une formalité automatique. En confrontant l’échéancier de l’acte, les conditions de l’offre de prêt et une réserve de trésorerie réaliste, vous limitez les mauvaises surprises. BLG Immobilier vous aide à repérer les opportunités dans le neuf et à comparer les programmes adaptés à votre projet : consultez les logements neufs disponibles et avancez avec des hypothèses vérifiables.